Qué pasó
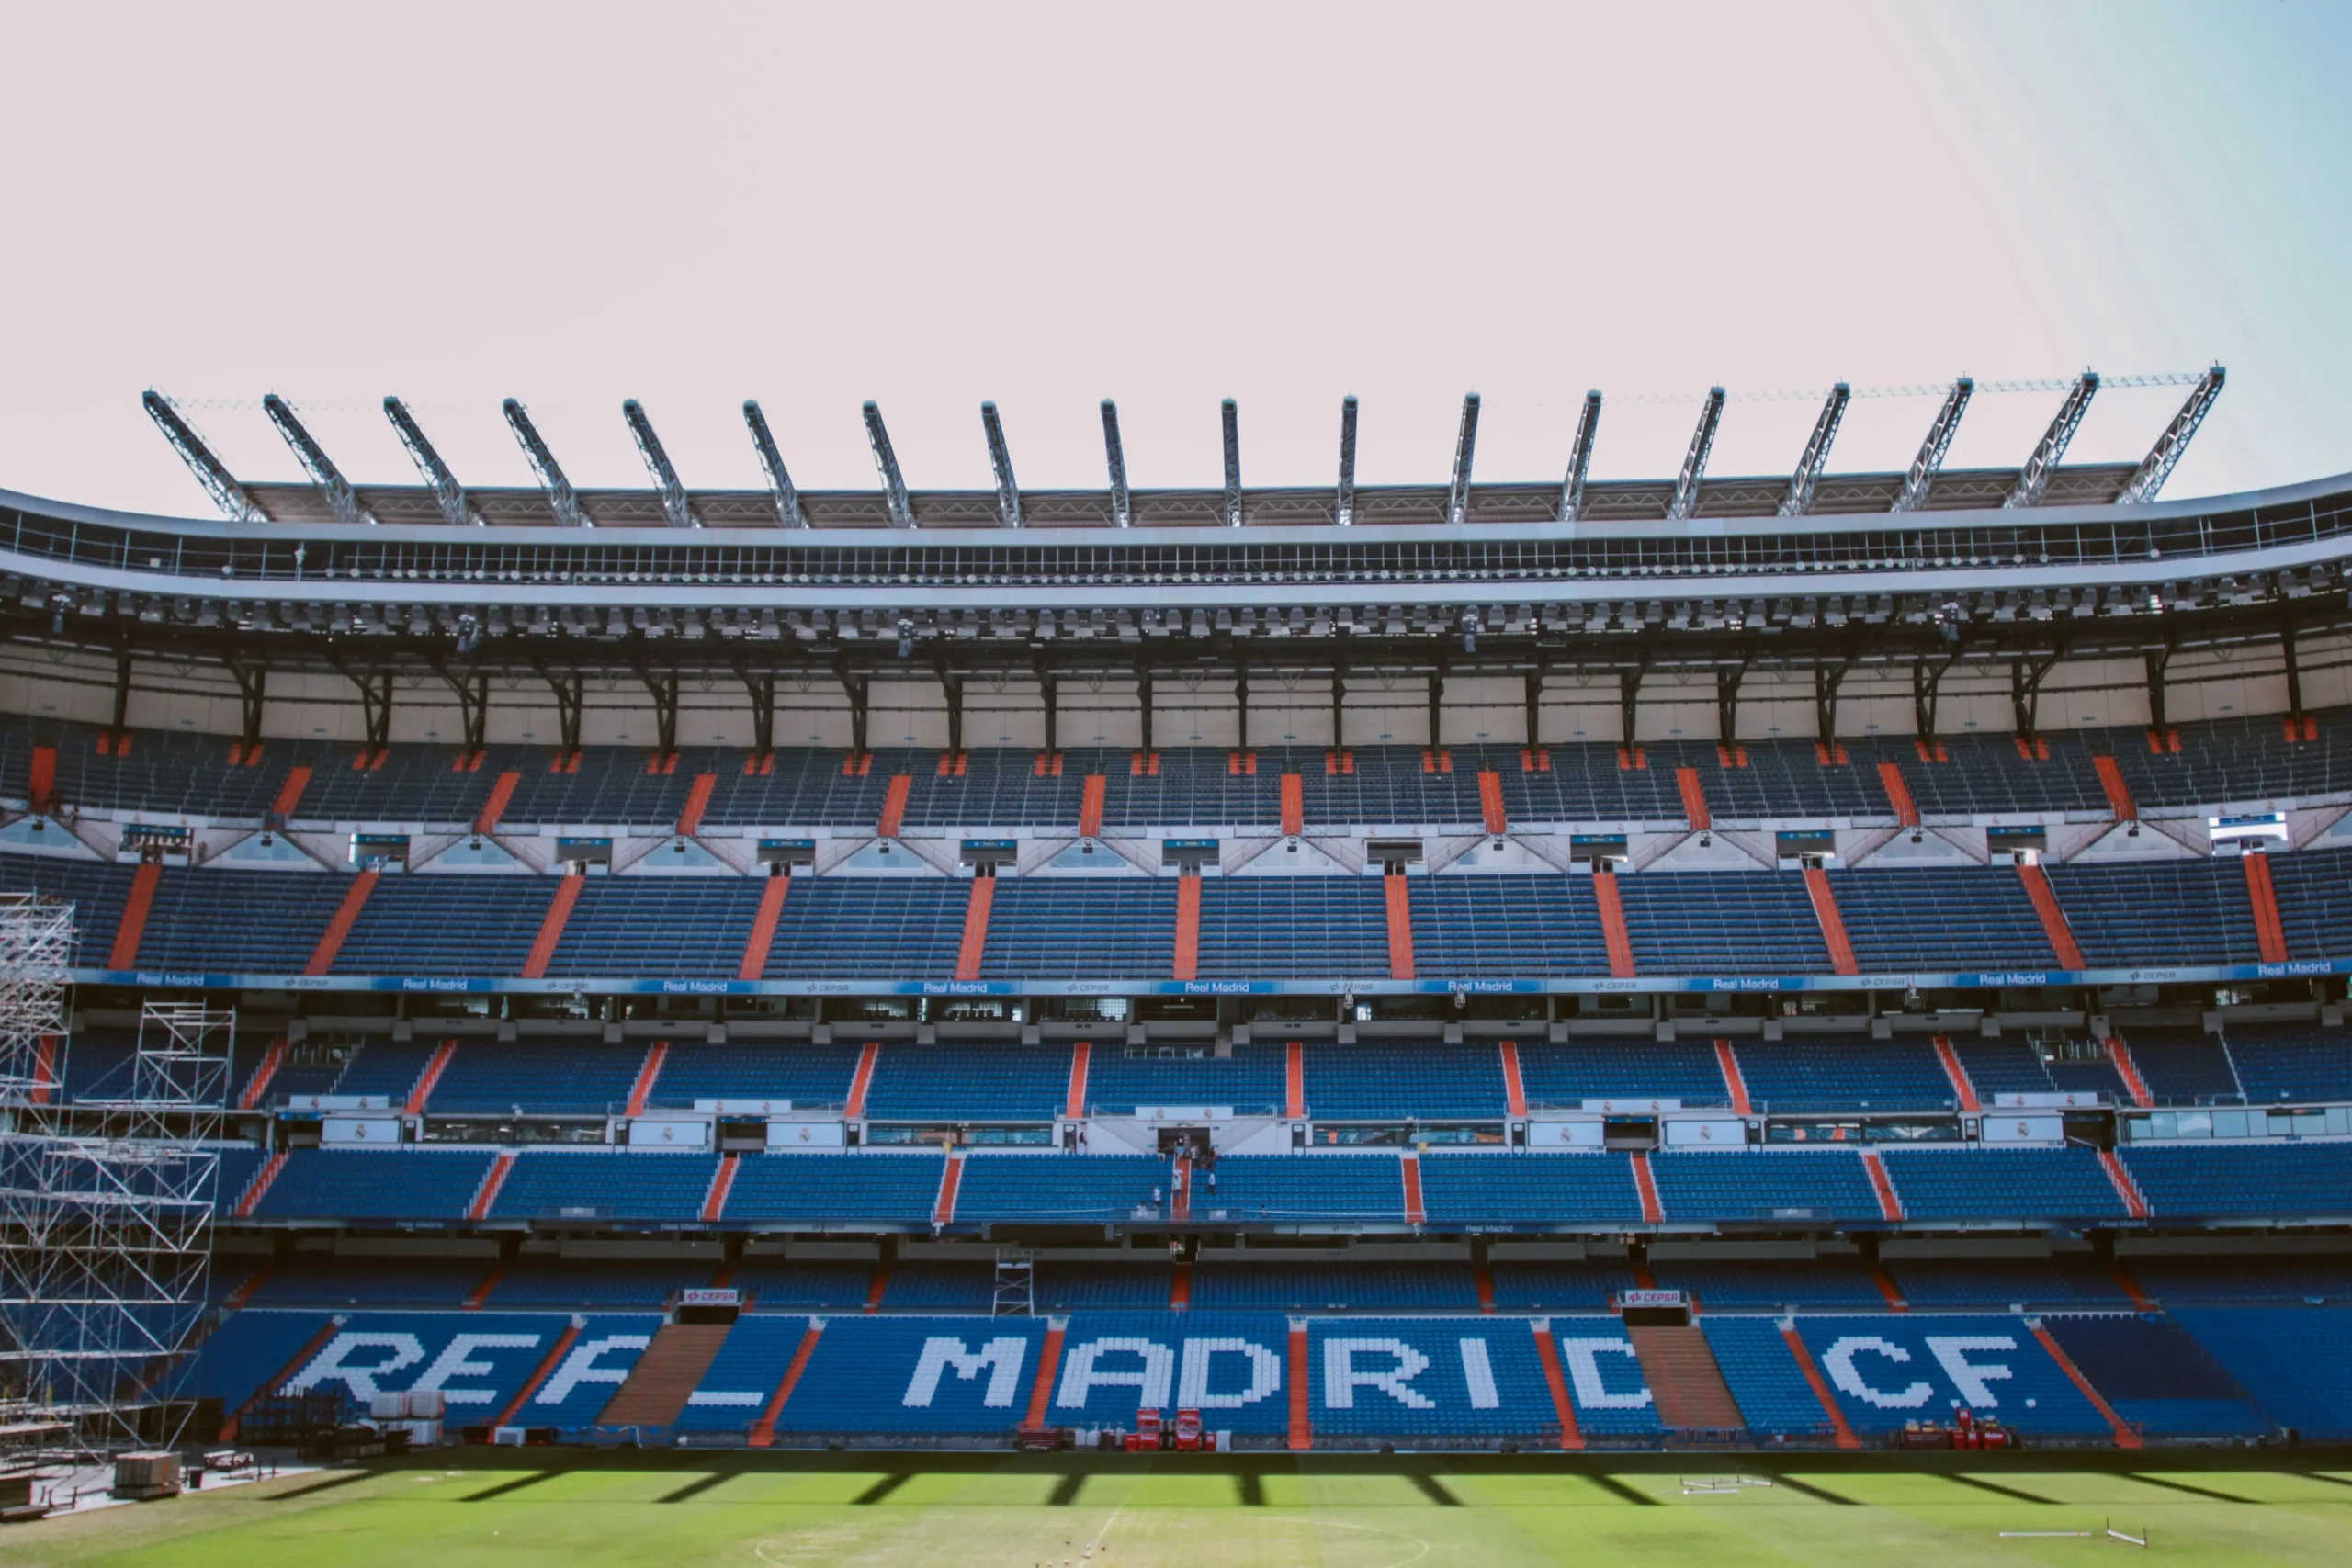
Florentino Pérez prepara la entrada de inversores externos en el Real Madrid. Según publicó El Periódico el 10 de noviembre, el objetivo es captar hasta 1.000 millones de euros a través de dos inversores financieros, con unos 500 millones cada uno. En la prensa suenan Sixth Street, que ya financió la explotación comercial del nuevo Bernabéu, y Bernard Arnault. El club no ha confirmado ningún nombre.
La idea viene de antes. En la asamblea de septiembre, Pérez propuso vender una participación minoritaria de alrededor del 5%, nunca más del 10%, a través de una filial. Los inversores no podrían revender su parte a terceros y el club tendría derecho de recompra. Los socios compromisarios se reúnen el 21 de noviembre.
Por qué importa
El Real Madrid es uno de los pocos grandes de Europa que todavía pertenece a sus socios. Cuando un club así abre la puerta al capital privado, todos los clubes asociativos toman nota. En el Perú la conversación es la misma: la mayoría de clubes son asociaciones civiles, varios pasaron por procesos concursales y el debate sobre las sociedades anónimas deportivas vuelve cada cierto tiempo.
El dinero externo siempre llega con condiciones. Por eso la pregunta útil para un directivo no es si aceptar inversores, sino quién decide después de que entran.
La lectura AXPIRE
En nuestro modelo, esta operación toca sobre todo el motor del club, la parte que decide y dirige:
- Gobernanza (motor). El diseño separa la propiedad económica del poder de decisión: los inversores ponen capital en una filial, pero no votan en el club. Eso solo funciona si queda escrito en estatutos y contratos, con cláusulas como la recompra preferente.
- Salud financiera (freno). Captar capital en lugar de sumar deuda reduce la presión sobre las cuentas, siempre que el dinero no termine pagando gasto corriente.
- Aficionados y comunidad (activo social). Parte de la afición rechaza la idea. Si los socios sienten que pierden su club, el costo de reputación puede superar el beneficio financiero.
La causa de la operación está en la necesidad de financiar activos de largo plazo. El efecto que hay que vigilar está en la relación con los socios.
La brecha que revela
El Real Madrid está en el perfil de Dominio global, donde ganan peso la Comercialización y el Capital intelectual. Aquí no vemos una brecha de gestión en sentido estricto, sino un club que se adelanta a un riesgo. Desde el modelo AXPIRE, lo relevante es que se trate como una decisión estratégica, de 12 a 24 meses de diseño legal y societario, y no como un parche para cerrar una temporada.
Para un club peruano el orden es el inverso. Antes de hablar de inversores, la prioridad casi siempre está en la Gobernanza: estados financieros auditados, estatutos claros y una junta que rinda cuentas. Sin eso, ningún inversor serio entra, o entra imponiendo todas las condiciones.
Qué debería hacer un directivo
- Definir por escrito qué no se negocia antes de buscar capital: las decisiones deportivas, el escudo, el estadio, la cantera.
- Separar el destino del dinero. El capital externo debe ir a activos como infraestructura, academia o datos, y no a pagar planilla.
- Consultar a los socios antes de firmar, con cifras auditadas sobre la mesa. Un buen acuerdo puede caerse si la masa social se entera por la prensa.